הצפה לרכוש היא אירוע שבו מים חודרים לדירה, לעסק או למבנה וגורמים נזק לקירות, לריצוף, לריהוט ולתכולה. ההחלטות שמתקבלות בשעות הראשונות אחרי האירוע משפיעות ישירות על היכולת לתעד את הנזק, להוכיח את סיבתו ולקבל פיצוי. מי שמזיז, זורק או מתקן לפני תיעוד עלול למצוא את עצמו בלי הראיות שהמבטח יבקש.
המדריך הזה עובר על הצעדים לפי הסדר: מה עושים בשעות הראשונות, איך מתעדים, איך מגישים תביעה, ומה הטעויות שחוזרות על עצמן. הוא מיועד לבעלי דירות, לבעלי עסקים ולבעלי נכסים שמתמודדים עם נזקי מים וצריכים לדעת איך לפעול נכון.
- סגרו את מקור המים וצמצמו סכנות חשמל לפני כל פעולה אחרת.
- תעדו בצילום ובווידאו את הנזק במצבו המקורי, לפני ניקוי או תיקון.
- דווחו לחברת הביטוח במהירות והזמינו הערכה מקצועית של היקף הנזק.
למידע נוסף ולהזמנה: תחומי עיסוק
הצפה לרכוש – מה קורה בשעות הראשונות אחרי הצפה?
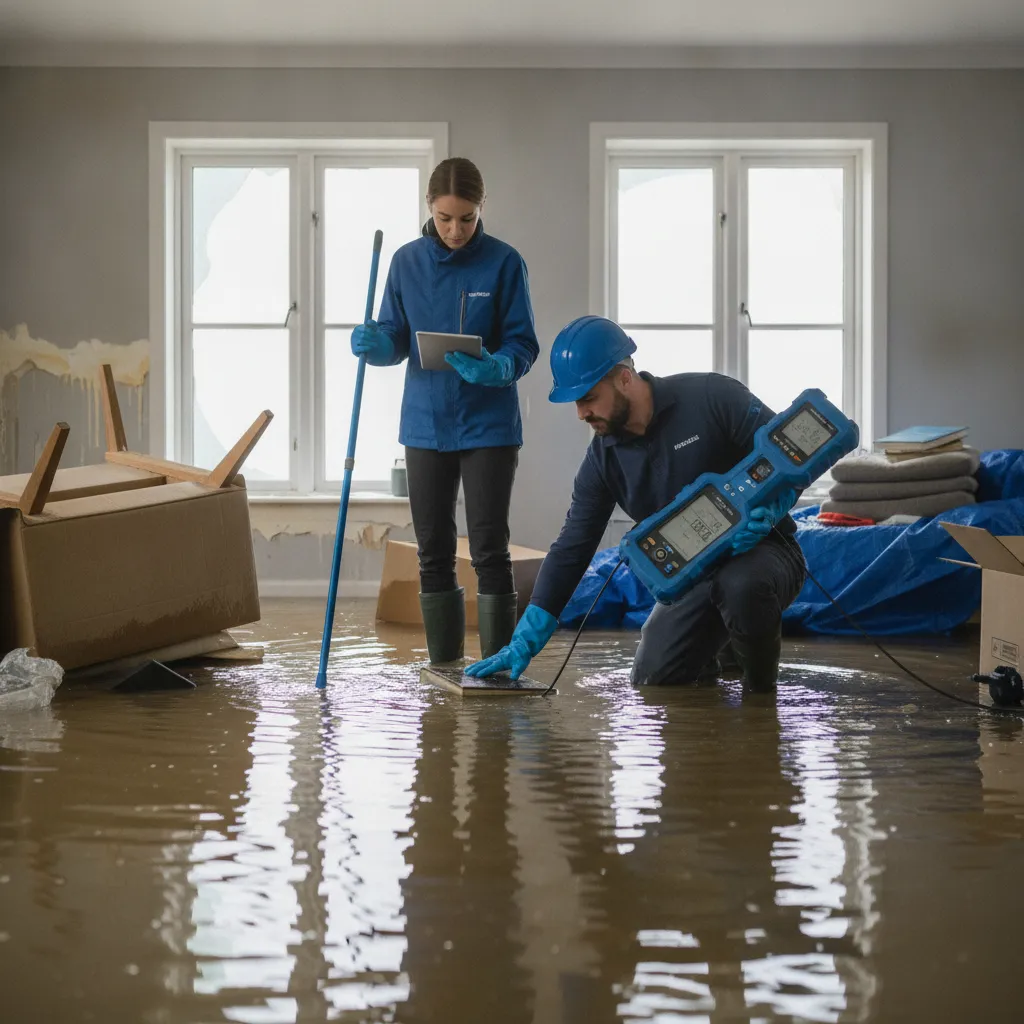
השעות הראשונות מכריעות משני טעמים. הראשון הוא בטיחות: מים ליד חשמל הם סכנת חיים, ולכן ראשית מנתקים את הזרם בלוח החשמל ורק אחר כך נכנסים לאזור הרטוב. השני הוא צמצום הנזק: ככל שהמים נשארים זמן רב יותר, הם חודרים עמוק יותר לקירות, לרצפה ולתכולה.
הסדר הנכון נראה כך:
- ניתוק חשמל באזור המוצף, ורק לאחר מכן כניסה למקום.
- איתור וסגירה של מקור המים, למשל ברז ראשי, צינור שהתפוצץ או סתימה.
- הוצאת פריטים רגישים שאפשר להציל, בלי להשליך פריטים פגועים.
- פנייה לאנשי מקצוע לשאיבת מים וייבוש, כשהנזק נרחב.
מי שמתקן מהר מדי עלול למחוק ראיות. לכן ההמלצה היא לצלם קודם ולנקות אחר כך, ולשמור את החלקים הפגועים עד שהמבטח או השמאי יבדקו אותם.
איך מתעדים את הנזק נכון?
תיעוד נזק הוא רצף של צילומים, רשימות ומסמכים שמראים מה נפגע, מתי ומה הסיבה. בנזקי מזג אוויר חשוב לתעד את מועד האירוע, את נתיב חדירת המים, את מפלס ההצפה ואת כל רכיב שנפגע, ולבחון את סיבת הנזק מול תנאי הפוליסה. תיעוד טוב מקצר את ההתכתבות עם המבטח ומקטין את הסיכוי למחלוקת.
מה כדאי לתעד:
- צילומים רחבים של כל חדר, ואחריהם צילומי תקריב של נזקים ספציפיים.
- סרטון שעובר בין החדרים ומראה את מפלס המים ואת מקור הדליפה.
- רשימת תכולה פגועה עם תיאור, שנת רכישה ואם אפשר חשבוניות.
- תיעוד של אזורים שנראים תקינים אך עלולים להיות רטובים מבפנים.
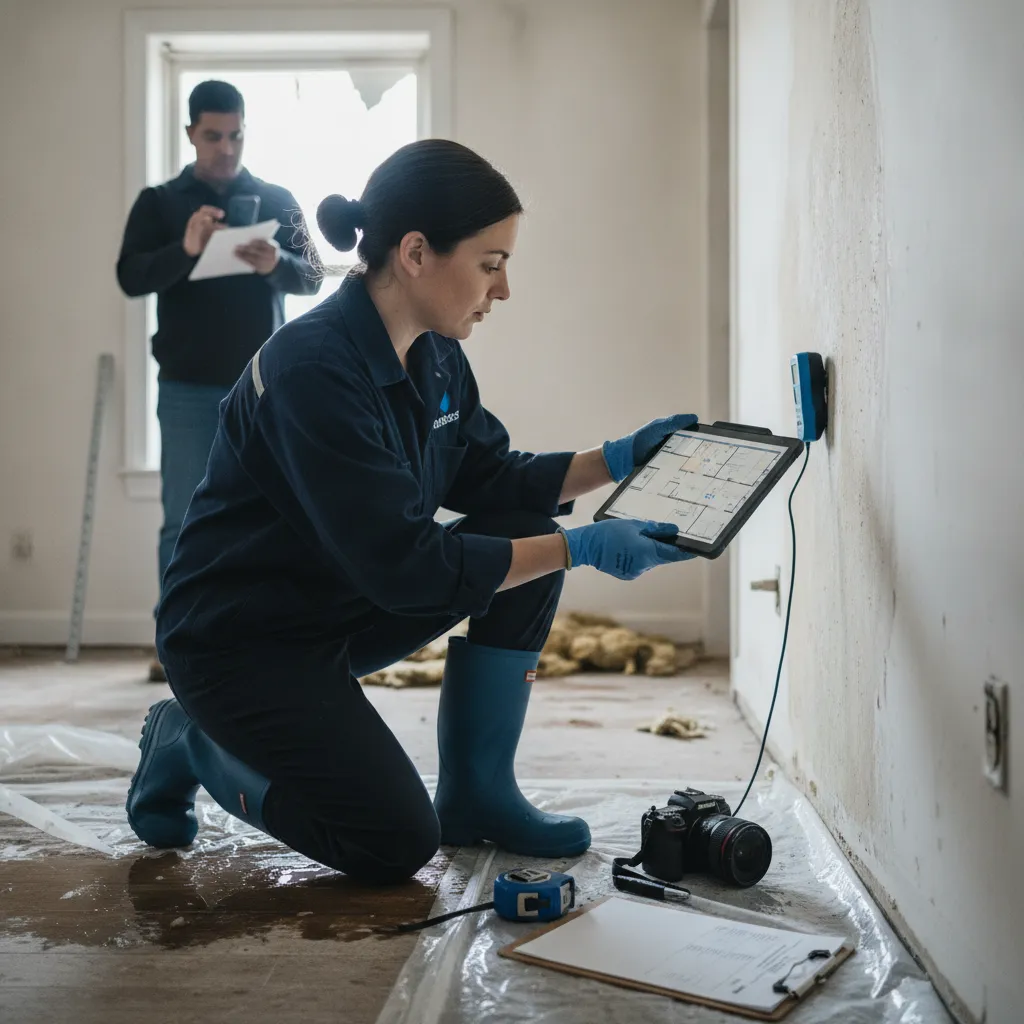
איך זה עובד: מהדיווח ועד הפיצוי
תהליך התביעה בנזקי מים מתנהל בשלבים, וההבנה של כל שלב עוזרת להגיע מוכנים. קודם מדווחים למבטח, אחר כך מגיע שמאי להערכת הנזק, ולבסוף מתקבלת הצעת פיצוי שאפשר לקבל או לערער עליה. חשוב לדעת שבדרך כלל חברת הביטוח שולחת שמאי מטעמה, ושלב זה קריטי לקביעת גובה הפיצוי. לכן כדאי לוודא שהשמאי מתעד את כל הנזקים בצורה מדויקת.
| שלב | מה קורה | מה כדאי לעשות |
|---|---|---|
| דיווח ראשוני | הודעה לחברת הביטוח על האירוע | לדווח מהר ולשמור אישור קבלה |
| ביקור שמאי | הערכת היקף הנזק במקום | להיות נוכחים ולהצביע על כל נזק |
| חוות דעת | הכנת הערכה כספית של הנזק | לבקש עותק ולבדוק שכל פריט נכלל |
| הצעת פיצוי | המבטח מציע סכום | לבחון אם הסכום משקף את הנזק האמיתי |
| ערעור או הסכמה | קבלת ההצעה או ניהול מו"מ | להתייעץ עם שמאי בלתי תלוי לפני חתימה |
כשיש פער בין הערכת המבטח לבין הנזק בפועל, שמאי רכוש פרטי שאינו תלוי בחברת הביטוח יכול להציג הערכה עצמאית. מידע נוסף על התפקיד ועל דרכי הפעולה אפשר למצוא במדריך שמאי נזקי רכוש – כך מעריכים פיצוי הוגן, וגם במאמר על הערכת נזק הוגנת מול חברות הביטוח.
מי אחראי לנזק, ומה קורה כשהצפה פוגעת בשכנים?
לא כל הצפה נובעת מאירוע טבע. הצפה יכולה להתחיל בצנרת פגומה, בדליפה מדירה שמעל, בתקלה בצנרת משותפת או באחריות של שוכר. סיבת הנזק קובעת מי נושא בעלות: המבטח של הנכס, המבטח של בעל הדירה שגרמה לנזק, או הצדדים עצמם. כשהצפה מתחילה בדירה אחת ופוגעת בדירת שכנים, נוצר נזק צד שלישי עם שאלות של אחריות וכיסוי.
מה כדאי לדעת:
- מקור הדליפה צריך להיקבע מקצועית, ולא על סמך הערכה בעין.
- ביטוח דירה כולל לרוב כיסוי לנזק לצד שלישי, בכפוף לתנאי הפוליסה.
- תיעוד משותף של שני הצדדים מקטין סיכוי לסכסוך מיותר.
מי שרוצה לראות איך מקרה כזה מתנהל בפועל יכול לקרוא על נזק צד ג׳ לשכנים בעקבות הצפה. כדי להבין את תהליך השיקום והחזרה למצב תקין אחרי האירוע, מומלץ לעיין גם במדריך על הצפה וחזרה למצב תקין.
טיפים מעשיים להצפה לרכוש
הניסיון בנזקי מים מלמד שהפרטים הקטנים הם אלה שקובעים את התוצאה. הטיפים הבאים מרוכזים לפי סדר פעולה:
- שמרו על רצף מסמכים. אספו אישורי דיווח, מכתבים מהמבטח, חשבוניות ותמונות בתיקייה אחת, פיזית או דיגיטלית.
- בקשו כל דבר בכתב. שיחות טלפון נשכחות, ולכן כדאי לסכם כל הבטחה או הערכה במייל.
- אל תחתמו מיד. סכום שמוצע מהר אינו תמיד סכום שמשקף את הנזק המלא, והחתימה על סגירת תביעה סופית.
- בדקו נזקים נסתרים. רטיבות בתוך קירות, מתחת לריצוף או בתקרה עלולה להתפתח לעובש ולנזק מבני מאוחר.
- בעלי עסקים: תעדו גם אובדן פעילות. בפוליסות עסקיות עשוי להיות כיסוי להפסד הכנסה בזמן השבתה, בכפוף לתנאים.
מי שנמצא לפני רכישת פוליסה או לפני חידוש יכול גם לבחון מראש את חשיפת הנכס לנזקי מים, ולהתאים את הכיסוי לסיכונים הממשיים.
- סדר הפעולות הנכון הוא: בטיחות, תיעוד, דיווח, הערכה, ורק אז תיקון.
טעויות נפוצות בהצפה לרכוש ואיך להימנע
חלק מהפגיעה בפיצוי נגרם לא מהאירוע עצמו אלא מהתנהלות לא נכונה אחריו. אלה הטעויות שהכי שכיחות בהצפה לרכוש:
- ניקוי וסילוק לפני תיעוד. מי שזורק ריהוט פגוע או מנקה את הרצפה לפני שצילם, מאבד את הראיה העיקרית לנזק.
- דיווח מאוחר למבטח. פוליסות כוללות לרוב דרישה להודעה בזמן סביר, וחוסר מעש עלול להיות טענה לדחיית התביעה.
- הסתמכות בלעדית על שמאי המבטח. שמאי המבטח פועל מטעם חברת הביטוח, ולכן כדאי לשקול הערכה בלתי תלויה כשיש פער.
- הערכה נמוכה של הנזק. רבים מציינים רק את הנזק הנראה לעין ושוכחים נזקים נסתרים, כמו רטיבות בקיר או נזק לצנרת.
- חתימה על סיום תביעה בלי בדיקה. לאחר חתימה קשה מאוד להוסיף דרישות שהתגלו בדיעבד.
הימנעות מהטעויות האלה אינה דורשת ידע משפטי מעמיק, אלא משמעת בסיסית: לתעד, לדווח בזמן, ולא לוותר על בדיקה נוספת כשההצעה נראית נמוכה.
מה קורה אחרי ההצפה: ייבוש, עובש ושיקום הנכס?
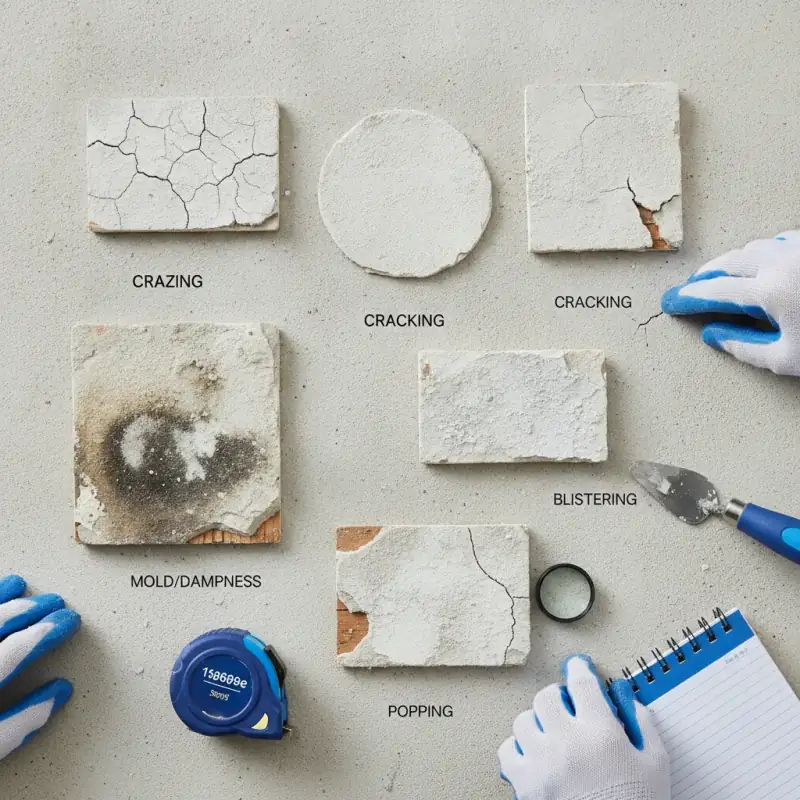
ייבוש מקצועי הוא תהליך של הוצאת הרטיבות מתוך קירות, מילוי ורצפה באמצעות מכשור ייעודי, ולא רק ניגוב של מה שנראה לעין. אחרי שאיבת המים נשארת לעיתים רטיבות עמוקה, ובתנאי חום ולחות עובש עלול להתחיל להתפתח תוך זמן קצר יחסית מרגע הרטיבות. לכן כדאי לבצע מדידת רטיבות ולא להסתפק בבדיקה חזותית של פני השטח.
בפרקטיקה שלנו נפוץ המקרה הבא: דירה שנוקתה ונצבעה בתוך שבוע, ואחרי חודשיים הופיעו כתמים ועובש בתחתית הקיר. הנזק הנסתר הזה כבר לא מתועד כחלק מהאירוע המקורי, וקשה יותר לקשור אותו לתביעה. כדי להימנע מכך, כדאי לבקש דוח לחות בכתב לפני שמתחילים בשיקום.
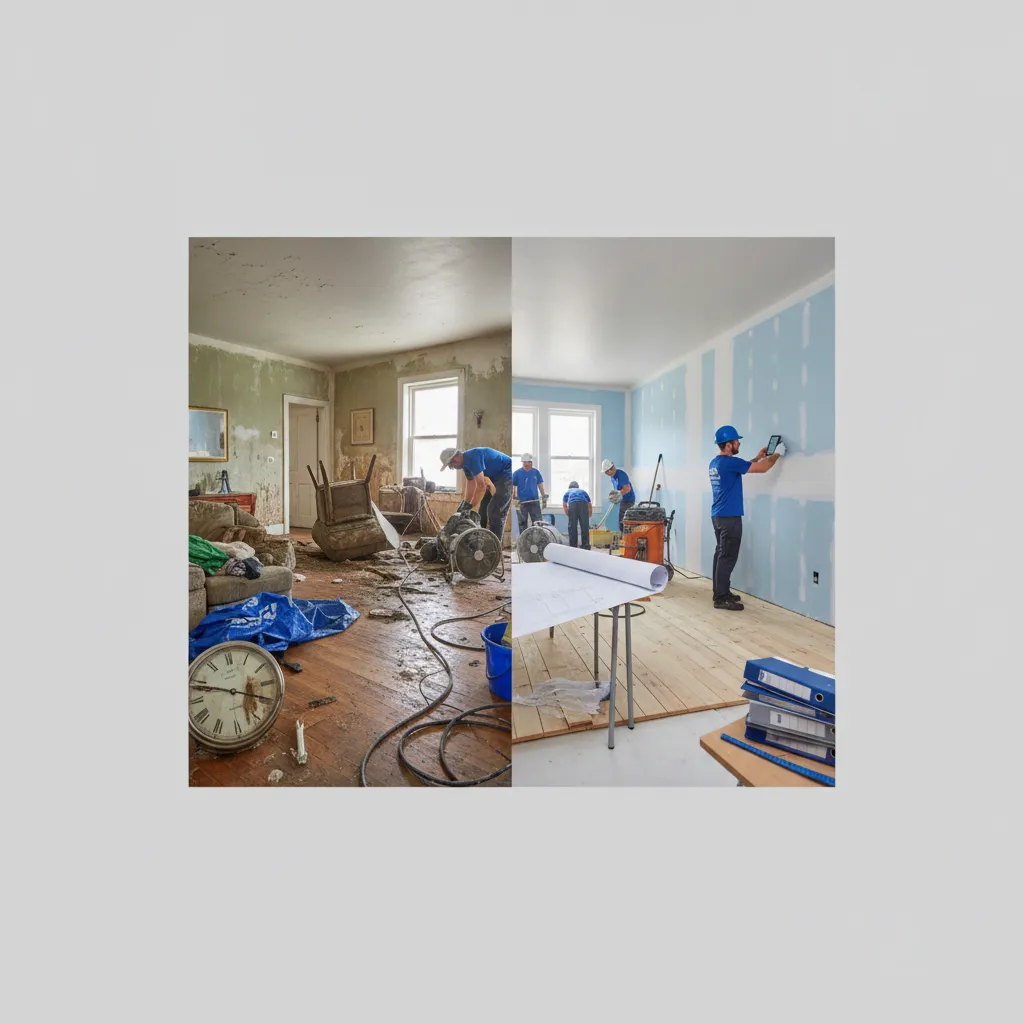
גם סדר העבודות חשוב. קודם מייבשים ומוודאים שהרטיבות ירדה, אחר כך מתקנים צנרת וטיח, ורק בסוף צובעים ומרצפים. אם מחליפים ריצוף או פרקט על בסיס שעדיין לח, האריחים והדבק ייפגעו שוב, ותיווצר עלות כפולה. מומלץ לשמור את חשבוניות הייבוש והשיקום, כי המבטח או השמאי עשויים לבקש אותן כחלק מהערכת הנזק.
כמה זמן יש להגיש תביעה, ואילו פרטים כדאי להכין מראש?
מועדי ההגשה נקבעים בתנאי הפוליסה ובדין, ולכן אין תשובה אחת שמתאימה לכולם. הכלל המעשי הוא לדווח למבטח בהקדם, ובמקביל לבדוק בפוליסה אם נקבעה חובת הודעה בתוך מספר ימים וכיצד יש למסור אותה. הודעה בכתב, במייל או בטופס מקוון, מותירה עקבות שאפשר להוכיח, בניגוד לשיחת טלפון בלבד.
לפני הפנייה כדאי להכין תיק קצר ומסודר שכולל את הפרטים הבאים:
- מספר הפוליסה, תאריך האירוע ותיאור קצר של מה שקרה ואיך התגלה.
- צילומים וסרטונים שנעשו לפני כל ניקוי או תיקון.
- רשימת תכולה פגועה עם סכומים משוערים, למשל ספה, מקרר ופרקט, ולצידם חשבוניות אם נשמרו.
- פרטי מי שביצע שאיבה או ייבוש, כולל מה נעשה ובאיזה מועד.
בעל עסק שהושבת בעקבות הצפה צריך להוסיף נתוני מחזור ממוצעים וימי השבתה, כי אלה הבסיס לבדיקת כיסוי אובדן הכנסה. תיק מסודר כזה חוסך סבבי בירור עם המבטח, ומקצר את הדרך להצעת פיצוי.
שאלות נפוצות
סיכום ומסקנות
הצפה לרכוש היא אירוע שבו סדר הפעולות קובע את התוצאה: בטיחות קודם, אחר כך תיעוד מסודר, דיווח מהיר למבטח והערכה מקצועית של היקף הנזק. מי שמנקה, מתקן או חותם מוקדם מדי עלול לפגוע ביכולת להוכיח את הנזק ולקבל פיצוי מלא.
הצעדים הבאים מסכמים את העיקר:
- לנתק חשמל, לסגור את מקור המים ולצלם לפני כל תיקון.
- לדווח למבטח בזמן ולשמור כל מסמך והתכתבות.
- לא לחתום על הצעת פיצוי בלי לבחון אם היא משקפת את הנזק המלא.
- להיעזר בשמאי בלתי תלוי כשיש פער בין ההערכות.
הצפה גרמה לכם נזק? אל תתמודדו לבד מול המבטח
שמאי רכוש פרטי ובלתי תלוי עם ניסיון של למעלה מ-20 שנה יכול ללוות אתכם מההערכה הראשונית ועד לסיום התביעה. קבעו פגישת ייעוץ ובדקו מה מגיע לכם.
המידע במאמר הוא כללי ואינו מהווה חוות דעת מקצועית. לתחומי העיסוק של המשרד ראו תחומי עיסוק.