ביטוח בית הוא פוליסה שמגינה על הדירה ועל מה שבתוכה מפני נזקי אש, גניבה, שיטפון ועוד, והיא מורכבת משני חלקים נפרדים: ביטוח מבנה וביטוח תכולה. מה שקובע כמה תקבלו ביום שיקרה נזק הוא לא עצם קיומה של הפוליסה, אלא הניסוח שלה: החריגים, ערך הכינון וסכום הביטוח. כדי שלא תגלו את זה מאוחר מדי, כדאי להכיר לעומק את המרכיבים המרכזיים של הכיסוי שרכשתם.
- ביטוח בית מורכב משני חלקים נפרדים: כיסוי מבנה וכיסוי תכולה.
- לא כל נזק מכוסה אוטומטית – חשוב לקרוא את החריגים בפוליסה.
- ערך כינון ולא ערך שיפוי הוא ההבדל בין פיצוי מלא לפיצוי חלקי.
- שמאי רכוש פרטי יכול להגדיל משמעותית את סכום הפיצוי שתקבלו.
קראו גם: רשות המיסים מס רכוש: כל מה שצריך לדעת לפני שמגישים
למידע נוסף ולהזמנה: שמאי ביטוח דירה
מהו ביטוח בית ומה הוא מכסה בפועל?
ביטוח בית הוא פוליסה שמורכבת משני חלקים: ביטוח מבנה, שמגן על הקירות, הדלתות, הריצוף, ארונות המטבח והמתקנים הצמודים לנכס, וביטוח תכולה, שמכסה רהיטים, מכשירי חשמל, בגדים ותכשיטים. לפי רשות שוק ההון, הפוליסה התקנית מכסה נזקים כתוצאה מאש, גניבה, שיטפון וסיכונים נוספים. לא כל נזק מכוסה אוטומטית, ולכן חשוב לקרוא את החריגים. הפיצוי שתקבלו תלוי גם בכך שהפוליסה מבוססת על ערך כינון ולא על ערך שיפוי, ובכך שסכום הביטוח משקף את השווי האמיתי של הנכס.
מה מכסה ביטוח בית – ומה לא? המבנה, התכולה והחריגים
כיסוי ביטוח הדירה מורכב משני רכיבים עיקריים: ביטוח מבנה וביטוח תכולה. ביטוח מבנה מעניק הגנה לקירות, דלתות, ריצוף, ארונות מטבח, שיש, מערכות סולאריות וכלל המתקנים הצמודים לנכס. ביטוח תכולה, לעומת זאת, מכסה את הרהיטים, המכשירים החשמליים, הבגדים, התכשיטים וכל הנכסים הניידים בתוך הדירה. לפי רשות שוק ההון, הפוליסה התקנית לביטוח דירה מכסה נזקים כתוצאה מאש, גניבה, שיטפון וסיכונים נוספים.
אולם לא פחות חשוב מלדעת מה מכוסה – לדעת מה לא מכוסה. רשימת החריגים הנפוצה כוללת:
- נזקי רטיבות שמקורם בבלאי רגיל או תחזוקה לקויה
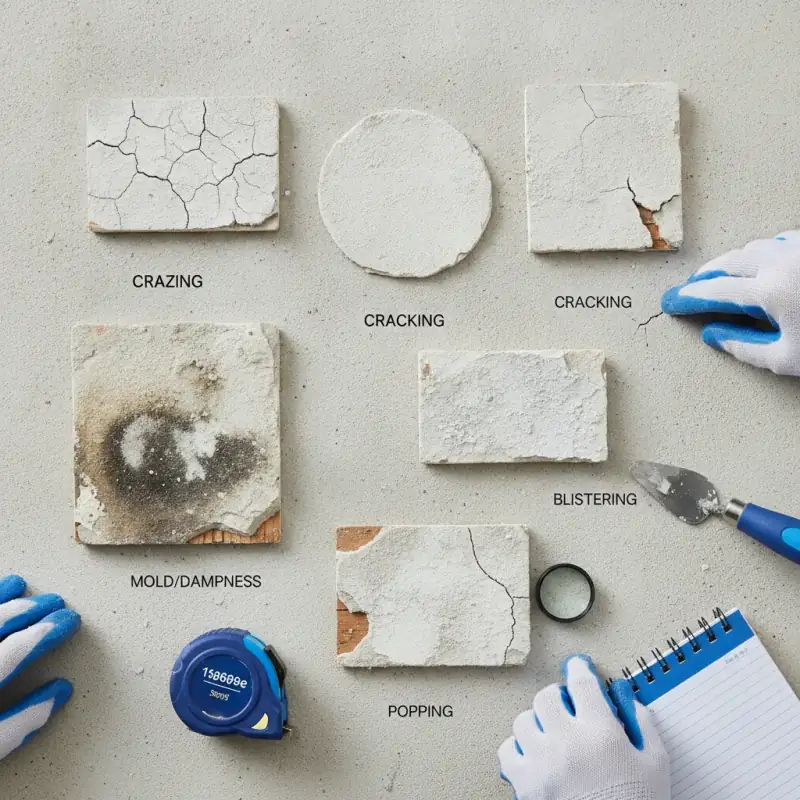
- סדקים בקירות שאינם קשורים לאירוע פתאומי
- נזקי עובש שהצטברו לאורך זמן ללא דיווח
- נזקים שנגרמו עקב אי-ביצוע תיקונים ידועים
לכן, ברגע שמתרחש נזק – חשוב לתעד אותו מיידית בתצלומים ולדווח לחברת הביטוח בהקדם. כל עיכוב מיותר עלול לספק לחברה עילה לדחות את התביעה בטענת "נזק קודם".
4 טעויות נפוצות בביטוח בית שמקטינות את הפיצוי
שנים של ניסיון בליווי תביעות מלמדים כי מרבית המבוטחים חוזרים על אותן טעויות, שכולן ניתנות למניעה מראש.
טעות 1: ביטוח חסר ערך – רבים מבטחים את הדירה בסכום נמוך מהשווי האמיתי כדי לחסוך בפרמיה. הבעיה מתגלה כשמגיע נזק גדול: חברת הביטוח מפעילה את כלל "ביטוח חסר" ומשלמת פיצוי יחסי בלבד. דירה שמבוטחת ב-50% מערכה האמיתי תקבל פיצוי של 50% בלבד, גם אם הנזק מכוסה במלואו.
טעות 2: אי-הבנת ערך כינון מול ערך שיפוי – ערך שיפוי מחזיר את שווי הנכס הישן, בניכוי פחת. ערך כינון, לעומת זאת, מממן רכישת נכס חדש תחת הישן. ההבדל בין השניים יכול להגיע לעשרות אחוזים מסכום הפיצוי. למידע מפורט על הנושא, ניתן לקרוא על ערך כינון בביטוח רכוש ועל ההשפעה שלו על גובה הפיצוי.
טעות 3: הסתמכות בלעדית על שמאי מטעם חברת הביטוח – כשמתרחש נזק, חברת הביטוח שולחת שמאי מטעמה שמייצג את האינטרסים שלה – לא שלכם. שמאי רכוש פרטי שפועל מטעמכם בלבד יכול לאתר נזקים שלא נכללו בהערכה הראשונית, לערער על קביעות שגויות, ולפעול להגשת התביעה בצורה מקצועית ומלאה.
טעות 4: דיווח מאוחר על נזקי מים ועובש – נזקי מים שמתגלים לאחר זמן ממושך מסובכים יותר להוכחה. חברות הביטוח נוטות לטעון שהנזק נגרם מבלאי ולא מאירוע פתאומי. לכן, כשמתגלים עובש בבית אחרי נזקי מים – חשוב לפעול מיד ולתעד הכל.
איך מגישים תביעת ביטוח בית נכון: תהליך ב-5 שלבים
כשמתרחש נזק, האופן שבו פועלים בשעות הראשונות קובע לא פעם את גורל התביעה. הנה תהליך פעולה ב-5 שלבים שמומלץ לאמץ:
שלב 1: תיעוד מיידי – צלמו את הנזק מכמה זוויות, כולל תקרופות של פרטים קטנים. תיעוד חזותי מפורט הוא הבסיס לכל תביעה מוצלחת.
שלב 2: הודעה לחברת הביטוח – דווחו לחברה בכתב (לא רק בטלפון) בהקדם האפשרי. שמרו על עותק מכל תכתובת.
שלב 3: מינוי שמאי רכוש פרטי – לפני שהשמאי מטעם חברת הביטוח מגיע, שקלו לפנות לשמאי פרטי שייצג את האינטרסים שלכם. הוא יוודא שהנזק מוערך במלואו.
שלב 4: אל תתחילו בשיקום לפני אישור – שיקום לפני שהשמאי ביקר עלול לגרום לאובדן ראיות. המתינו לאישור או לפחות לביקור השמאי.
שלב 5: עיון בדוח השמאי – קראו את הדוח בעיון. טעויות בדוח שמאי עלולות לעלות ביוקר. לפרטים על נושא זה, ניתן לקרוא על טעויות נפוצות בדוח שמאי שעלולות לפגוע בפיצוי.
צ'ק-ליסט לתביעה מוצלחת:
- תיעוד צילומי מיידי של כל הנזקים
- דיווח בכתב לחברת הביטוח תוך 72 שעות
- שמירת קבלות וחשבוניות לכל הנכסים שניזוקו
- בדיקת הפוליסה לאיתור כיסויים נוספים שלא ידעתם עליהם
- פנייה לשמאי רכוש פרטי לפני קבלת הצעת פיצוי סופית
שאלות נפוצות על ביטוח בית: רעידת אדמה, שמאי פרטי ומועד הגשת תביעה
סיכום: 5 הנקודות החשובות ביותר בביטוח בית
ביטוח בית הוא לא רק מסמך שחותמים עליו ושוכחים. הוא רשת הביטחון הפיננסית שלכם לרגע שבו הכל משתבש – ולכן כדאי להבין אותו לעומק. חמשת הנקודות המרכזיות שכדאי לזכור:
- הפוליסה מורכבת מביטוח מבנה וביטוח תכולה – שניהם חשובים ושניהם צריכים לשקף ערך אמיתי
- חריגים בפוליסה הם לא פחות חשובים מהכיסויים – קראו אותם בעיון
- ערך כינון עדיף על ערך שיפוי – ודאו שהפוליסה שלכם מציעה אותו
- תיעוד מיידי ודיווח מהיר הם הצעדים הקריטיים ביותר לאחר קרות נזק
- שמאי רכוש פרטי יכול לסייע משמעותית בתהליך קבלת הפיצוי
הצעד הבא המומלץ הוא לפתוח את הפוליסה שלכם עכשיו ולבדוק: מהו סכום הביטוח הרשום? האם הוא משקף את שווי הנכס וכלל התכולה שלכם? האם קיים כיסוי לרעידת אדמה? אם יש ספק – כדאי להתייעץ עם גורם מקצועי לפני שהנזק קורה, לא אחריו.
המידע המובא במאמר זה הוא לצורכי מידע כללי בלבד ואינו מהווה חוות דעת שמאית. לקבלת שומת מקרקעין המתאימה לנסיבות הספציפיות שלך, פנה לשמאי מקרקעין מוסמך.