דוח שמאות הוא המסמך שקובע כמה כסף תקבל מחברת הביטוח לאחר נזק לנכס. הוא מפרט את הנזקים שנמצאו, את שיטת ההערכה ואת גובה הפיצוי המוצע – וברגע שחותמים עליו, קשה מאוד לשנות אותו. רוב המבוטחים חותמים עליו מבלי לבדוק, ומפסידים עשרות אלפי שקלים בלי לדעת.
בדיקה מדוקדקת של הדוח יכולה לחשוף פערים במידע, הערכות לא מדויקות ונתונים חסרים שמשנים את תמונת הנזק כולה. המאמר הבא מפרט את הטעויות הנפוצות ביותר ואיך להימנע מהן.
- הערכה חלקית של הנזק – שמאי מטעם חברת הביטוח עשוי להתעלם מנזקים נסתרים.
- שימוש בערך שיפוי במקום ערך כינון – ההפרש יכול להגיע לאלפי שקלים לטובתך.
- אי-תיעוד מוקדם של הנזק פוגע ביכולת לערער על ממצאי הדוח בהמשך.
קראו גם: ליברה שמאי רכב: מה הם מציעים ולמה כדאי לבדוק
מה כולל דוח שמאות רכוש ולמה כל שורה בו קובעת כסף?
דוח שמאות רכוש הוא כלי מרכזי בעבודתו של שמאי רכוש – מסמך מקצועי, מפורט ואובייקטיבי המשמש בסיס לקבלת החלטות כלכליות ומשפטיות. הוא מכיל הערכת שווי הנזקים שנגרמו לנכס, פירוט רכיבי הנזק, ומסקנות לגבי גובה הפיצוי הנדרש. הדוח משפיע ישירות על הסכום שחברת הביטוח תשלם – ולכן כל שורה בו חשובה.
כאשר שמאי מגיע מטעם חברת הביטוח, האינטרס שלו אינו זהה לאינטרס שלך. תפקידו הוא לקבוע את שיעור הנזק הגולמי שנגרם לנכס – אך הוא אינו מחויב למקסם את הפיצוי עבורך. לכן, הבנת הדוח מבפנים היא הצעד הראשון להגנה על זכויותיך.
חשוב לדעת: ערך כינון לעומת ערך שיפוי הוא אחד ההבדלים המשמעותיים ביותר בדוח. ערך כינון מאפשר לך לקבל פיצוי על פריט חדש ולא על שווי הפריט המשומש – הפרש שיכול להגיע לאלפי שקלים.
6 טעויות שגורמות למבוטחים לקבל פחות ממה שמגיע להם

להלן הטעויות הנפוצות ביותר שמבוטחים עושים – וכיצד כל אחת מהן פוגעת בפיצוי הסופי:
1. חתימה על הדוח לפני שבדקתם אותו – וסגירת אפשרות הערעור
זוהי הטעות הנפוצה ביותר. חברות ביטוח מציגות את הדוח כמסמך סטנדרטי שאין עליו עוררין, ומבוטחים רבים חותמים עליו תחת לחץ רגשי לאחר אירוע נזק. חתימה על הדוח מבלי לקרוא אותו בעיון פוגמת ביכולת לערער בהמשך. כל ממצא שנרשם בדוח ולא הוגש לגביו ערעור בתוך המועד הנקוב – הופך לסופי ומחייב.
2. לא תיעדתם את הנזק לפני הגעת השמאי – וכעת קשה לסתור את הדוח
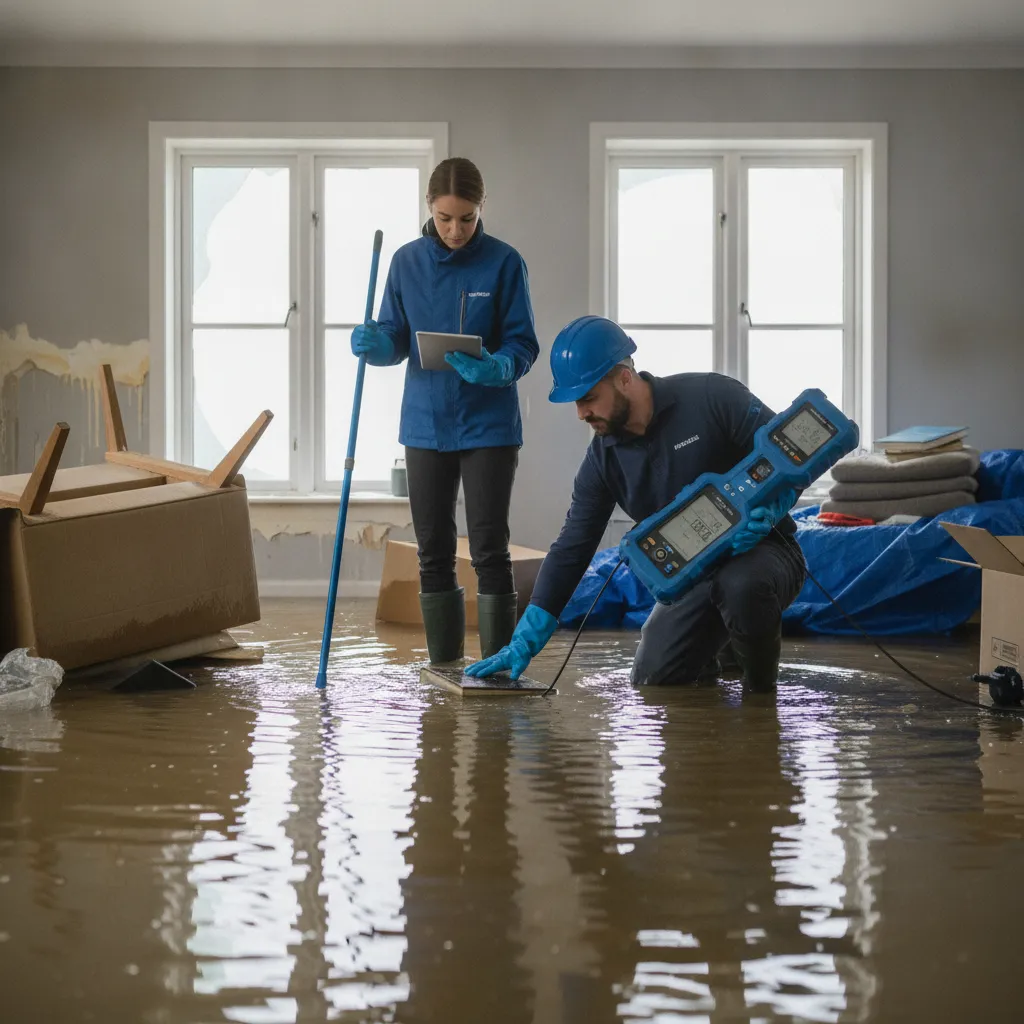
תיעוד עצמאי של הנזק – תמונות, סרטונים, רשימת פריטים שניזוקו – הוא כלי ההגנה החשוב ביותר שלך. כשאין תיעוד עצמאי, נוצרת מציאות שבה הדוח של השמאי הוא המסמך היחיד שקיים, וקשה מאוד לסתור אותו. במיוחד בנזקי מים, שריפה או נזקי תכולה – תיעוד מיידי לפני כל ניקוי או תיקון הוא קריטי.
3. נזקים נסתרים שלא נכללו בדוח – וגם לא תובעים אותם
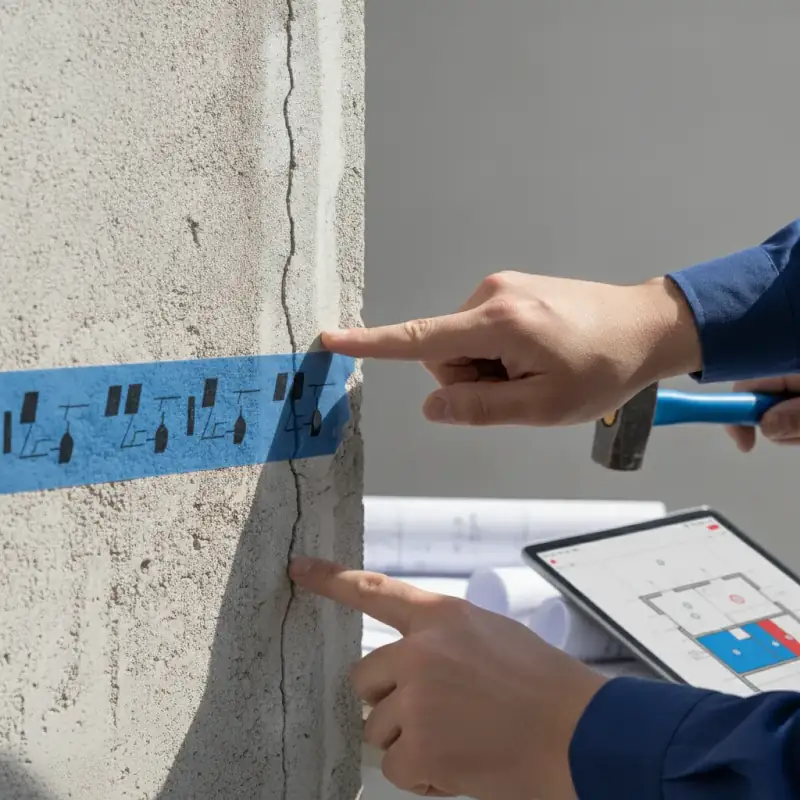
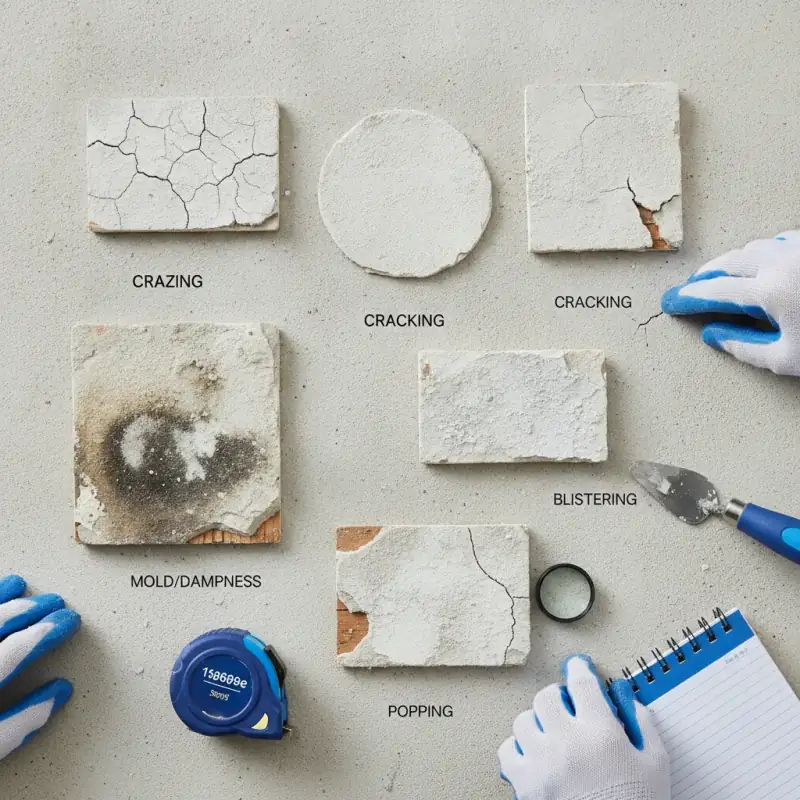
נזקים נסתרים – כגון עובש שהתפתח בתוך קירות, נזקי לחות לתשתיות חשמל, או בקיעים ושקיעת יסודות שהחמירו בשל ההצפה – לעיתים אינם נכללים בדוח הראשוני. שמאי שמגיע לביקור חד-פעמי עשוי לא לגלות נזקים שמתפתחים לאורך שבועות. יש לדרוש הכללת סעיף לנזקים עתידיים שיתגלו, או לדאוג לביקור חוזר.
4. הדוח מחשב לפי ערך שיפוי – למרות שהפוליסה מכסה ערך כינון
ערך שיפוי הוא שווי הפריט המשומש בניכוי פחת. ערך כינון הוא עלות רכישת פריט חדש מאותו סוג. אם הפוליסה שלך מכסה ערך כינון, ויש בדוח שגיאה שמעריכה לפי ערך שיפוי – ההפרש הישיר הוא כסף שיצא מכיסך. יש לבדוק את תנאי הפוליסה ולוודא שהדוח מיישם את הסוג הנכון של ערך.
5. מקבלים את מחירי התיקון בדוח כנתון – בלי לבדוק אם הם עדכניים
מחירי תיקון שמופיעים בדוח לא תמיד מבוססים על הצעות מחיר עדכניות מקבלנים. שמאי המשתמש בתעריפי עזר ישנים עשוי להעריך את עלות השיפוץ בחסר ניכר. מומלץ לקבל שתיים-שלוש הצעות מחיר מקבלנים מוסמכים ולהציגן כנגד הדוח. פער משמעותי בין הדוח להצעות המחיר הוא בסיס לערעור מוצק.
6. ויתור על שמאי פרטי מטעמך – ואיבוד היתרון בשולחן המשא ומתן
שמאי שמגיע מטעם חברת הביטוח פועל לטובת האינטרסים של המבטחת. שמאי פרטי שמגיע מטעמך בודק את הנכס עם מטרה שונה לחלוטין – למקסם את הפיצוי המגיע לך. ליווי של שמאי פרטי בתהליך התביעה הוא אחת ההשקעות המשתלמות ביותר שתוכל לעשות כשנגרם לך נזק משמעותי.
איך לבדוק דוח שמאות ולהגן על עצמך – מדריך מעשי
קבלת דוח שמאות אינה סוף הדרך – היא תחילתה של בדיקה שיטתית. להלן תהליך בן 5 שלבים שיעזור לך לאתר פערים ולהגן על הפיצוי שמגיע לך:
שלב 1: קרא את הדוח מילה במילה
בדוק כל סעיף – פרטי המבוטח, תאריך הביקור, רשימת הנזקים שתועדו, והסכומים שנקבעו. כל שגיאה בפרטים בסיסיים עשויה להצביע על רשלנות בבדיקה הכוללת.
שלב 2: השווה לתיעוד שלך
הצלב את רשימת הנזקים בדוח מול התמונות והסרטונים שצילמת. כל פריט שניזוק ואינו מופיע בדוח – רשום אותו בכתב ושלח לחברת הביטוח תוך 7 ימים.
שלב 3: בקש הצעות מחיר עצמאיות
פנה לשניים-שלושה קבלנים מוסמכים לקבלת הצעות מחיר לעבודות התיקון. אם הצעות המחיר גבוהות משמעותית מהסכום בדוח – זה בסיס לערעור.
שלב 4: בדוק את סוג הערך שנקבע
פתח את הפוליסה ובדוק אם היא מכסה ערך כינון. אם כן – וודא שהדוח אינו מחשב לפי ערך שיפוי. זהו אחד הפערים הנפוצים ביותר בדוחות שמאות.
שלב 5: שקול פנייה לשמאי פרטי
אם זיהית פערים משמעותיים, פנה לשמאי רכוש פרטי לקבלת חוות דעת מקצועית. בדיקת שמאי מטעמך היא שלב קריטי בכל תביעת ביטוח רכוש, ויכולה להפוך את כף המאזניים לטובתך.
לידיעה: על שמאי מוסמך חלה החובה לקבוע את שיעור הנזק הגולמי בטרם תחילת תיקון – אך זה אינו מחייב אותו לדאוג לאינטרס שלך. לכן, הכרת הזכויות שלך היא הגנה הכרחית.
כדאי גם להכיר את הסעיף הגלובלי המוסתר בפוליסה – סעיף שיכול להכפיל את הפיצוי שתקבל על עוגמת נפש ואי-נוחות, ושרוב המבוטחים אינם מודעים לקיומו.

שאלות נפוצות
סיכום: כיצד להפיק את המרב מדוח השמאות
דוח שמאות הוא לא מסמך שמקבלים ושוכחים – הוא נקודת המוצא של המאבק על הפיצוי שמגיע לך. שש הטעויות שפורטו במאמר זה – מחתימה פזיזה ועד ויתור על שמאי פרטי – הן כולן ניתנות למניעה, ובתנאי שפועלים בשיטתיות ובמידע מלא.
הצעדים המרכזיים שכדאי לזכור: תעד כל נזק לפני הגעת השמאי, קרא את הדוח לעומק לפני חתימה, בקש הצעות מחיר עצמאיות, ואל תוותר על זכותך לשמאי פרטי מטעמך. אנשים שפועלים כך מקבלים בדרך כלל פיצוי גבוה משמעותית מאלה שמקבלים את הדוח כלשונו.
לעיון נוסף בנושאים קשורים, ניתן לקרוא על ליקויי בנייה ומתי צריך שמאי – מידע שיסייע לך להבין מתי מינוי שמאי הוא הכרחי ומה תפקידו בתהליך. כמו כן, מידע נוסף על זכויות מבוטחים זמין באתר כל זכות.
המידע במאמר זה הוא כללי ואינו מהווה חוות דעת שמאית או ייעוץ משפטי. לכל מקרה ספציפי מומלץ לפנות לשמאי רכוש מוסמך.