פחם בוער בסביבה סגורה – זו אחת הסיטואציות המסוכנות ביותר שקיימות בשימוש יומיומי של אנרגיה חום. בנושא פחם ושריפה, חשוב לדעת דבר אחד בסיסי: כשחמצן מוגבל, הבעירה הופכת לא מלאה, ומשחררת פחמן חד-חמצני (CO) – גז שקוף וחסר ריח שיכול לגרום לאובדן הכרה תוך דקות. מצד שני, הצטברות חום בסביבה לא מאווררת יכולה להוביל גם לשריפה בלתי מבוקרת שמתפשטת לחומרים סמוכים. שני הסיכונים הללו – הרעלה ושריפה – קיימים בו-זמנית, ורבים אינם מודעים לכך שהם מתחרחרים יחד. מדריך זה מסביר את המנגנון הפיזיקלי, הנזקים הנפוצים, ומה עושים אחרי שהנזק כבר קרה.
בעירת פחם ללא אוורור מייצרת פחמן חד-חמצני, גז שקוף וחסר ריח שגורם לאובדן הכרה תוך דקות. במקביל, החום המצטבר מגיע לנקודת הבערה של חומרים סמוכים ומתפתחת שריפה. שני הסיכונים פועלים יחד: ההרעלה מונעת מהנפגע לברוח מהשריפה.
- בעירה חלקית של פחם ללא אוורור מייצרת פחמן חד-חמצני – גז שקוף ומסוכן לחיים.
- הצטברות חום בסביבה סגורה מגבירה את הסיכון לשריפה בלתי נשלטת של חומרים סמוכים.
- נזקי עשן ופיח מבעירה חלקית עלולים לפגוע בכל תכולת החלל, גם בהיעדר שריפה ממשית.
קראו גם: איך מתחילים שחזור אחרי שריפה בצורה נכונה
פחם ושריפה – למה בעירת פחם ללא אוורור היא כל כך מסוכנת?
כשפחם בוער בתנאים אידיאליים – עם אספקת חמצן מלאה – הוא מייצר פחמן דו-חמצני (CO2) וחום. זה התהליך הרגיל. אבל כשהאוורור מוגבל, הבעירה הופכת לחלקית, ובמקום CO2 נוצר פחמן חד-חמצני (CO). ההבדל הזה הוא ההבדל בין בטיחות לסכנת חיים.
פחמן חד-חמצני הוא גז שקוף, חסר ריח וחסר טעם. הגוף אינו מסוגל להבחין בנוכחותו, ותאי הדם האדומים קולטים אותו בקלות רבה הרבה יותר מאשר חמצן. אדם שנחשף לריכוז גבוה עלול לאבד הכרה ללא כל אזהרה מוקדמת. זו הסיבה שהרעלת פחמן חד-חמצני ממחממים, גריל פחמים וברבקיו בחללים סגורים היא גורם תמותה ידוע ומתועד.
לצד סיכון ההרעלה, קיים גם סיכון שריפה. פחם שבוער בחלל סגור מחמם את הסביבה בקצב מהיר. חומרים כמו בד, עץ, קרטון וחומרים דליקים אחרים מגיעים לנקודת הבערה שלהם, ושריפה מתפשטת במהירות. מה שהתחיל כגחלת פחם לצורכי בישול יכול להפוך לשריפת חדר תוך דקות ספורות.
שני הסיכונים – הרעלה ושריפה – פועלים בו-זמנית ומחזקים זה את זה. הרעלה מונעת מהאדם לברוח מהשריפה המתפתחת. זו הסיבה שאירועים מסוג זה מסתיימים לעתים קרובות בנזק כבד הן לנפש והן לרכוש.
התהליך הפיזיקלי – מה בדיוק קורה שלב אחר שלב
הבנת התהליך עוזרת להבין גם את הנזקים שנוצרים. כך מתפתח האירוע בחלל לא מאוורר:
שלב 1: תחילת הבעירה – הפחם מתחיל לבעור ומצרכן חמצן מהחלל. בשלב זה הבעירה עדיין יחסית יעילה, אך רמות החמצן מתחילות לרדת.
שלב 2: הצטברות CO – ככל שהחמצן מתדלדל, הבעירה הופכת לחלקית. ריכוז הפחמן החד-חמצני עולה. בשלב זה אדם בחלל עלול לחוש סחרחורת, כאב ראש ובחילה – תסמינים שלעתים מתפרשים שגויה כעייפות.
שלב 3: הצטברות חום ועשן – הפחם ממשיך לבעור ומחמם את החלל. עשן ופיח מצטברים על משטחים, רהיטים ותכולה. נזקי העשן מהסוג הזה הם לעתים קרובות הנרחבים ביותר מבחינת ערך כלכלי.
שלב 4: שריפה משנית – אם טמפרטורת החלל מגיעה לנקודת הבערה של חומרים סמוכים, מתחילה שריפה עצמאית שאינה קשורה עוד לגחלי הפחם המקוריים. בשלב זה הנזק הופך להרסני.
סוגי הנזקים שנוצרים ומה הם כוללים
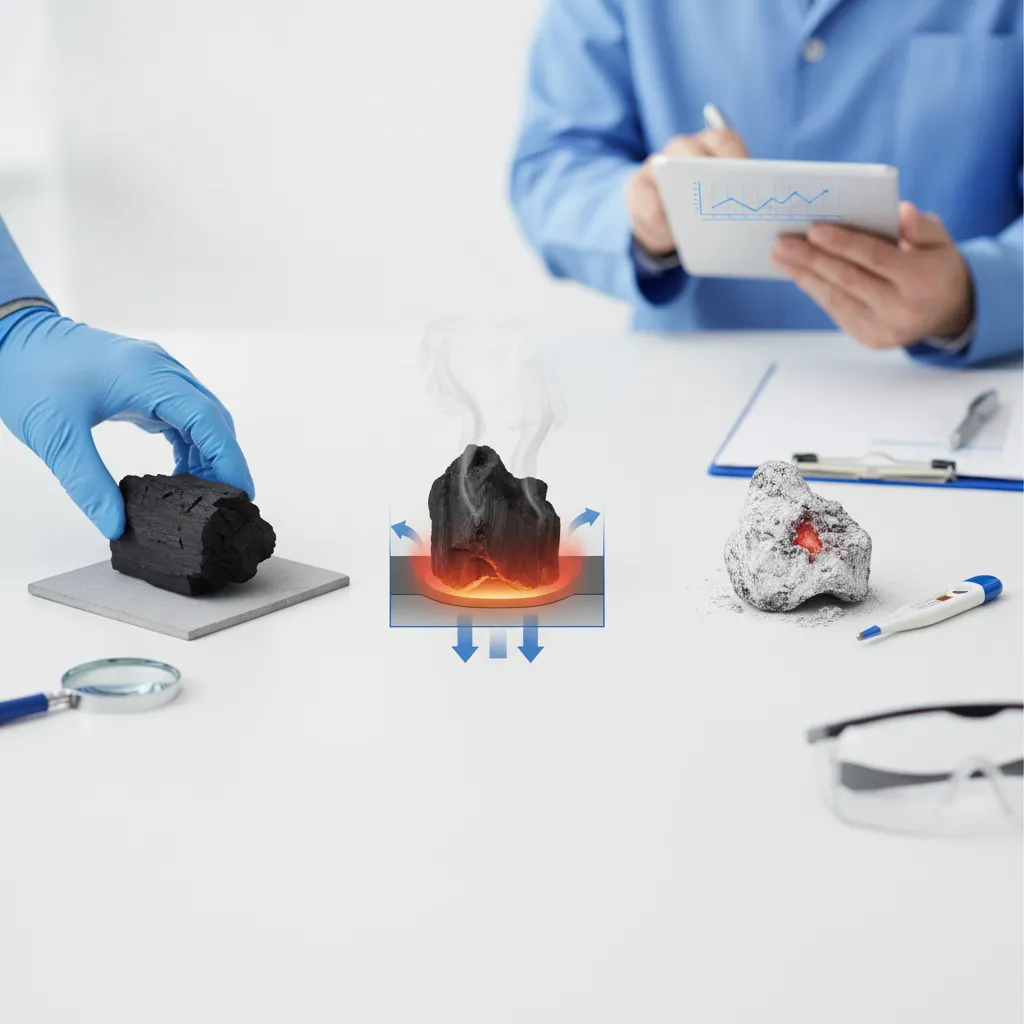
אירוע של בעירת פחם בסביבה לא מאווררת – בין אם הסתיים בשריפה מלאה ובין אם לאו – מייצר כמה סוגים שונים של נזק, שכל אחד מהם מצריך טיפול נפרד בהליך תביעת הביטוח.
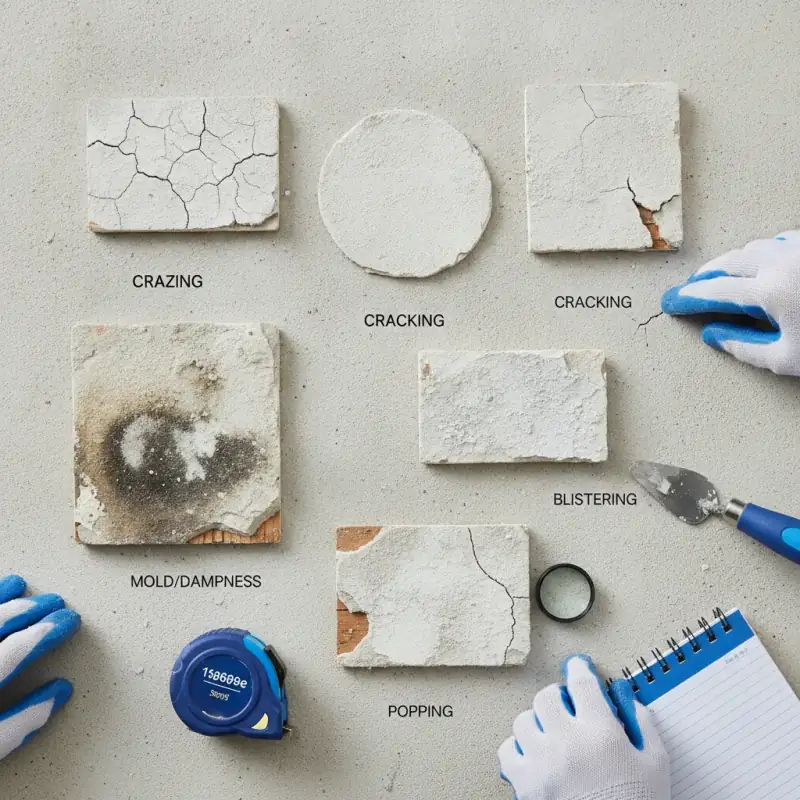
- נזקי עשן ופיח – פיח מבעירה חלקית של פחם הוא שמן וחודרני במיוחד. הוא חודר לתוך בדים, ריפודים, ארונות ומערכות אוורור. ריח העשן יכול להישאר במבנה לאורך חודשים אם לא מטופל כהלכה.
- נזקי חום – גם ללא שריפה ממשית, חום גבוה גורם לעיוות של פלסטיקים, שינוי צבע של משטחים, ונזק לציוד אלקטרוני. חום מצטבר גם בתוך קירות וגורם לנזק מבני שאינו נראה לעין.
- נזקי שריפה ישירים – כאשר השריפה מתפשטת, היא גורמת לנזק מבני, לאובדן תכולה ולעלויות שחזור גבוהות. ראו גם שריפה מלאה בבית: איך מעריכים נזק ומקבלים פיצוי מהביטוח להבנת היקף הנזק הכולל.
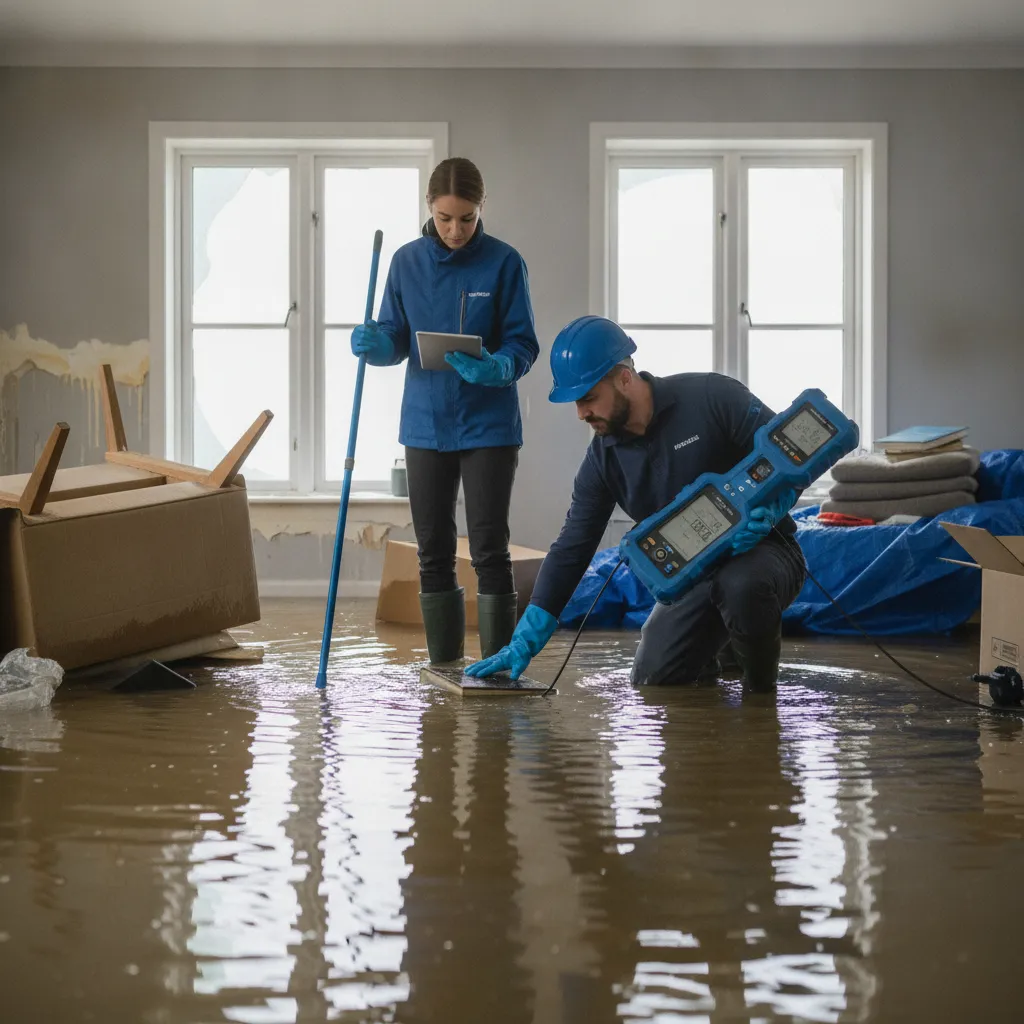
- נזקי מים משניים – כיבוי שריפה על ידי כבאים גורם לרוב לנזקי מים נרחבים שמצטרפים לנזקי האש עצמה.
חשוב להבין שחברת הביטוח תבחן כל סוג נזק בנפרד, ולעתים תנסה לפצל אותם באופן שמקטין את הפיצוי הכולל. לכן, ייצוג מקצועי של שמאי נזקי אש ותביעות צד ג' הוא קריטי להבטחת הפיצוי המלא המגיע לכם.
טיפים מעשיים – מה לעשות ומה לא לעשות
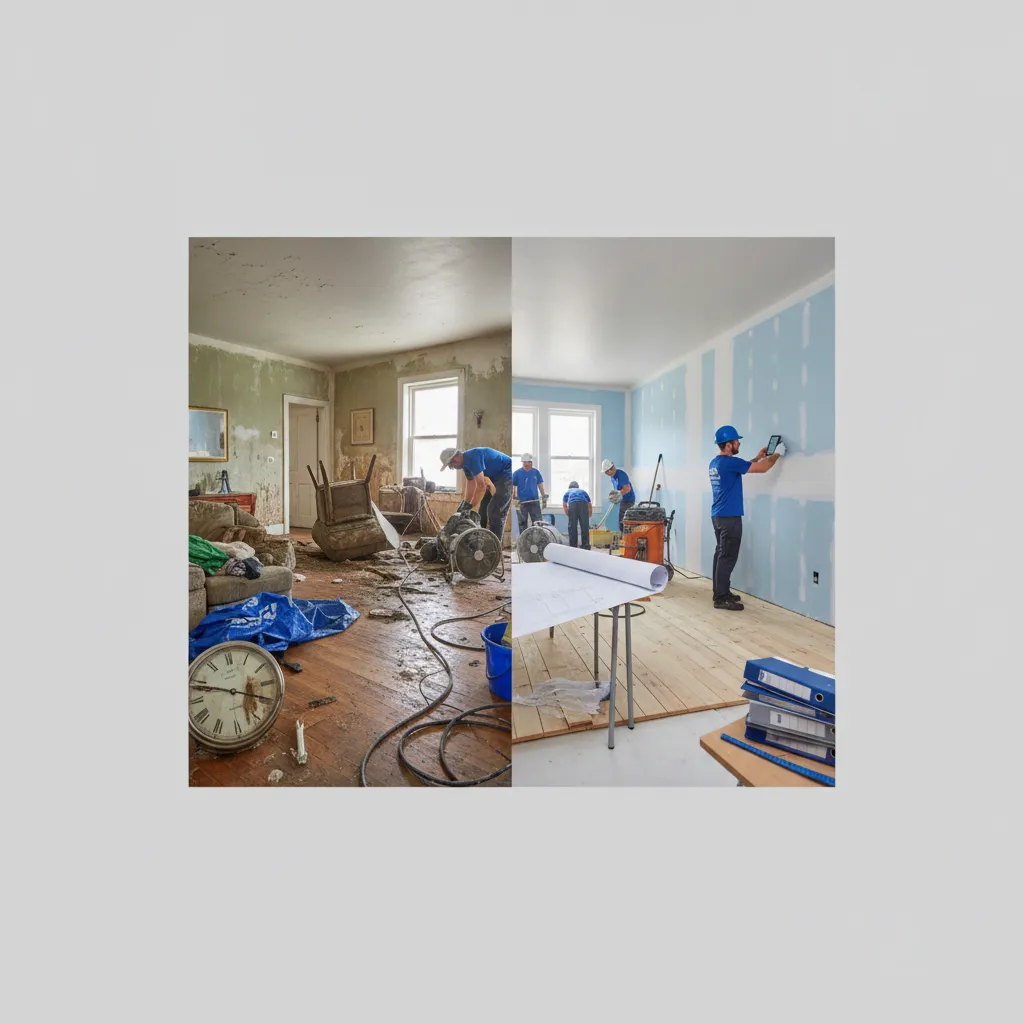
הגישה המקצועית לאחר אירוע כזה מתחלקת לשני שלבים: מה עושים באופן מיידי, ומה עושים בהמשך מול חברת הביטוח.
בשלב המיידי:
- פנו לחלל אוויר טרי מיד – אל תנסו לכבות את הפחם בעצמכם אם יש עשן כבד.
- קראו לכבאות ולמד"א – גם אם אתם מרגישים בסדר, הרעלת CO מאוחרת אפשרית.
- אל תיכנסו חזרה לחלל לפני שאיש מקצוע אישר שהוא בטוח.
- תעדו את הנזקים בצילומים עוד לפני שנוגעים בדבר – זה ראיה קריטית לתביעה.
בשלב מול הביטוח:
- הגישו תביעה מיד – רוב פוליסות הביטוח דורשות הודעה תוך זמן קצוב מהאירוע.
- אל תסכימו לשמאי מטעם חברת הביטוח בלבד – הזכות שלכם להביא שמאי מטעמכם.
- אל תתחילו בעבודות שיקום לפני שהנזק תועד ואושר – זה עלול לפגוע בתביעה.
לפרטים נוספים על ניהול תביעות נזקי אש, ראו את תחומי העיסוק של דגן שמאות רכוש וניהול תביעות, המתמחה בדיוק בסיטואציות מסוג זה. דגן שמאות רכוש וניהול תביעות פועל כגוף בלתי תלוי שמטרתו להגן על האינטרסים של הלקוח מול חברות הביטוח.
טעויות נפוצות שמגדילות את הנזק
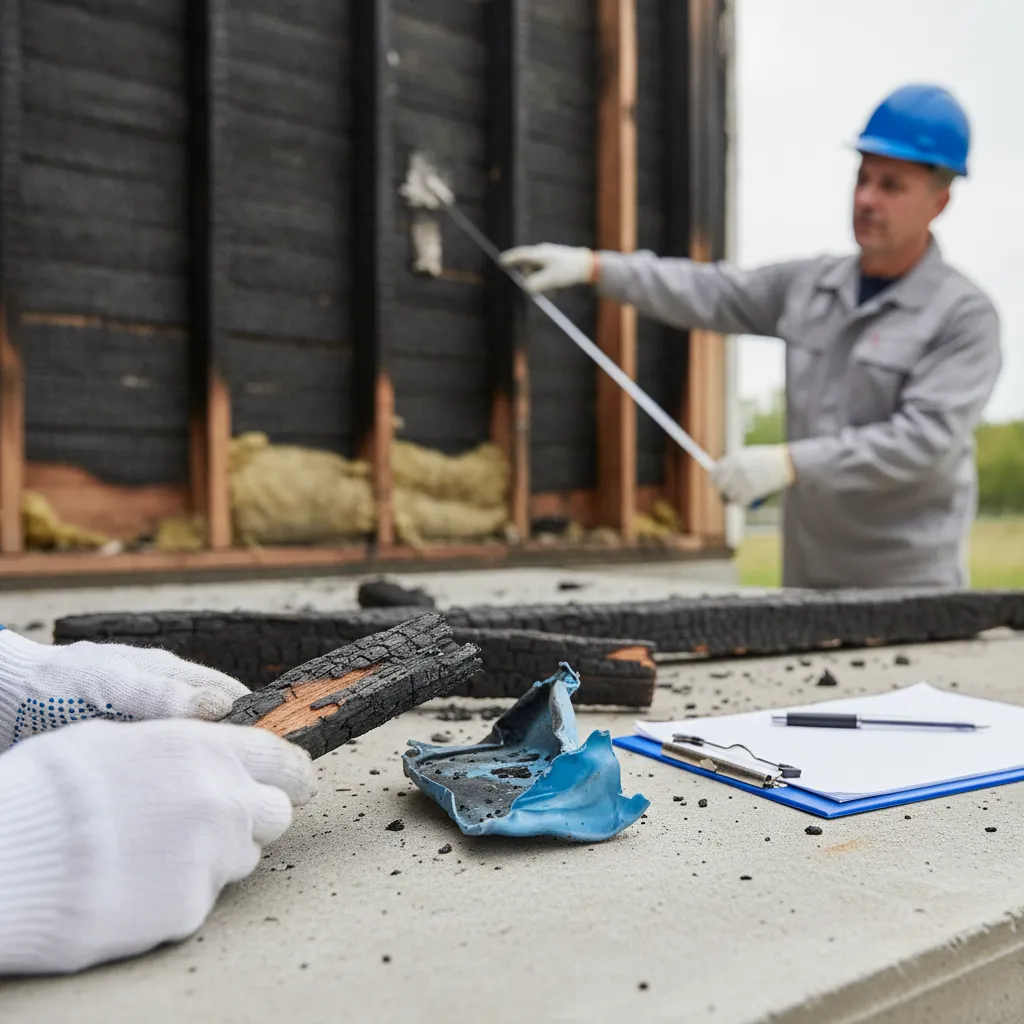
אחרי אירוע של בעירת פחם בסביבה סגורה, האינסטינקט הראשוני של בעלי הנכס לרוב עובד נגדם. אלה הטעויות שחוזרות על עצמן:
טעות 1: אוורור מהיר ללא מחשבה. לפתוח חלונות ודלתות לאחר אירוע פחם ושריפה נראה הגיוני, אך כניסת אוויר פתאומית לחלל עם גחלים עדיין לוהטות עלולה להבעיר מחדש חומרים שכבר ספגו חום. האוורור הנכון צריך להיות מבוקר ורק לאחר שהמקור הוסר.
טעות 2: ניקוי פיח עם מים. פיח מבעירת פחם הוא שמן. ניקוי עם מים בלבד מפזר אותו לשטחים נוספים במקום להסיר אותו, ומגדיל את היקף הנזק. ניקוי נכון דורש חומרים מיוחדים וטכניקות ספציפיות.
טעות 3: הסרת ראיות לפני תיעוד. בעלי נכסים שממהרים לנקות ולפנות חפצים פגועים מסיבות רגשיות מוחקים את הראיות שנדרשות לתביעת הביטוח. שמאי שמגיע לאחר הניקוי מתקשה להעריך את היקף הנזק האמיתי.
טעות 4: הסכמה להצעה הראשונה של הביטוח. הצעת הפיצוי הראשונית של חברת הביטוח לאחר אירוע פחם ושריפה לרוב אינה משקפת את הנזק המלא, במיוחד כשמדובר בנזקי עשן נסתרים, נזק מבני ועלויות שחזור אמיתיות. כדאי לבחון את סיפורי לקוחות שעברו תהליכים דומים ולהבין את הפער בין ההצעה הראשונית לפיצוי הסופי.
שאלות נפוצות
סיכום ומסקנות
הנושא של פחם ושריפה בסביבה ללא אוורור מספיק הוא הרבה יותר מסוכן ממה שנראה בהתחלה. הבעירה החלקית יוצרת שרשרת של סיכונים – מהרעלת CO, דרך נזקי עשן ופיח נרחבים, ועד שריפה בלתי מבוקרת שמתפשטת לחומרים סמוכים. ההבנה שכל אחד מהשלבים הללו מייצר נזק כלכלי שונה ונפרד היא קריטית לניהול נכון של התביעה.
המסקנה המעשית היא ברורה: מיד אחרי האירוע – תעדו, אל תנקו, ואל תסכימו לשום הצעת פיצוי לפני שבדקתם אותה עם גורם מקצועי עצמאי. פוליסת הביטוח שלכם נועדה בדיוק לאירועים כאלה, וחשוב לבחון את זכויותיכם על פי תנאי הפוליסה.
אם נגרם לכם נזק מאירוע פחם ושריפה, כדאי לבחון גם את ביטוח מערכת סולארית ושיקום נזקי שריפה אם ישנה מערכת סולארית על הגג שנפגעה באירוע.
נגרם לכם נזק? קבלו ייצוג מקצועי מול הביטוח
דגן שמאות רכוש וניהול תביעות מלווה בעלי נכסים ועסקים מהרגע הראשון אחרי הנזק ועד תום הליך התביעה. אל תחתמו על דבר לפני שמדברים איתנו.
המידע המובא במאמר זה הוא לצורכי מידע כללי בלבד ואינו מהווה חוות דעת שמאית. לקבלת שומת מקרקעין המתאימה לנסיבות הספציפיות שלך, פנה לשמאי מקרקעין מוסמך.